Après le tiers payant, une retenue arrive sur votre remboursement : comment retrouver le soin qui se cache derrière
Depuis le 1er octobre, franchises et participations ont chacune un plafond de 70 euros. Mais une retenue visible aujourd’hui peut correspondre à un soin plus ancien. Dates, bénéficiaire, avis de paiement : les repères pour comprendre ce qui est réellement récupéré.
Un remboursement plus petit que prévu ne raconte pas forcément le prix du dernier soin. Après un passage en tiers payant, l’Assurance Maladie peut récupérer des franchises ou des participations restées en attente. Depuis le relèvement des plafonds du 1er octobre 2026, le bon réflexe de lecture reste donc de retrouver le soin à l’origine de chaque retenue, plutôt que d’attribuer toute la déduction au rendez-vous qui vient d’être remboursé. [1, 2]
En bref
- Franchises et participations ont deux plafonds distincts de 70 euros par personne et par année civile.
- Une retenue peut correspondre à un soin plus ancien que le remboursement sur lequel elle apparaît.
- Un avis de sommes à payer peut réunir des contributions dues au cours des cinq années précédentes.
Deux compteurs à suivre, pas une facture de 140 euros
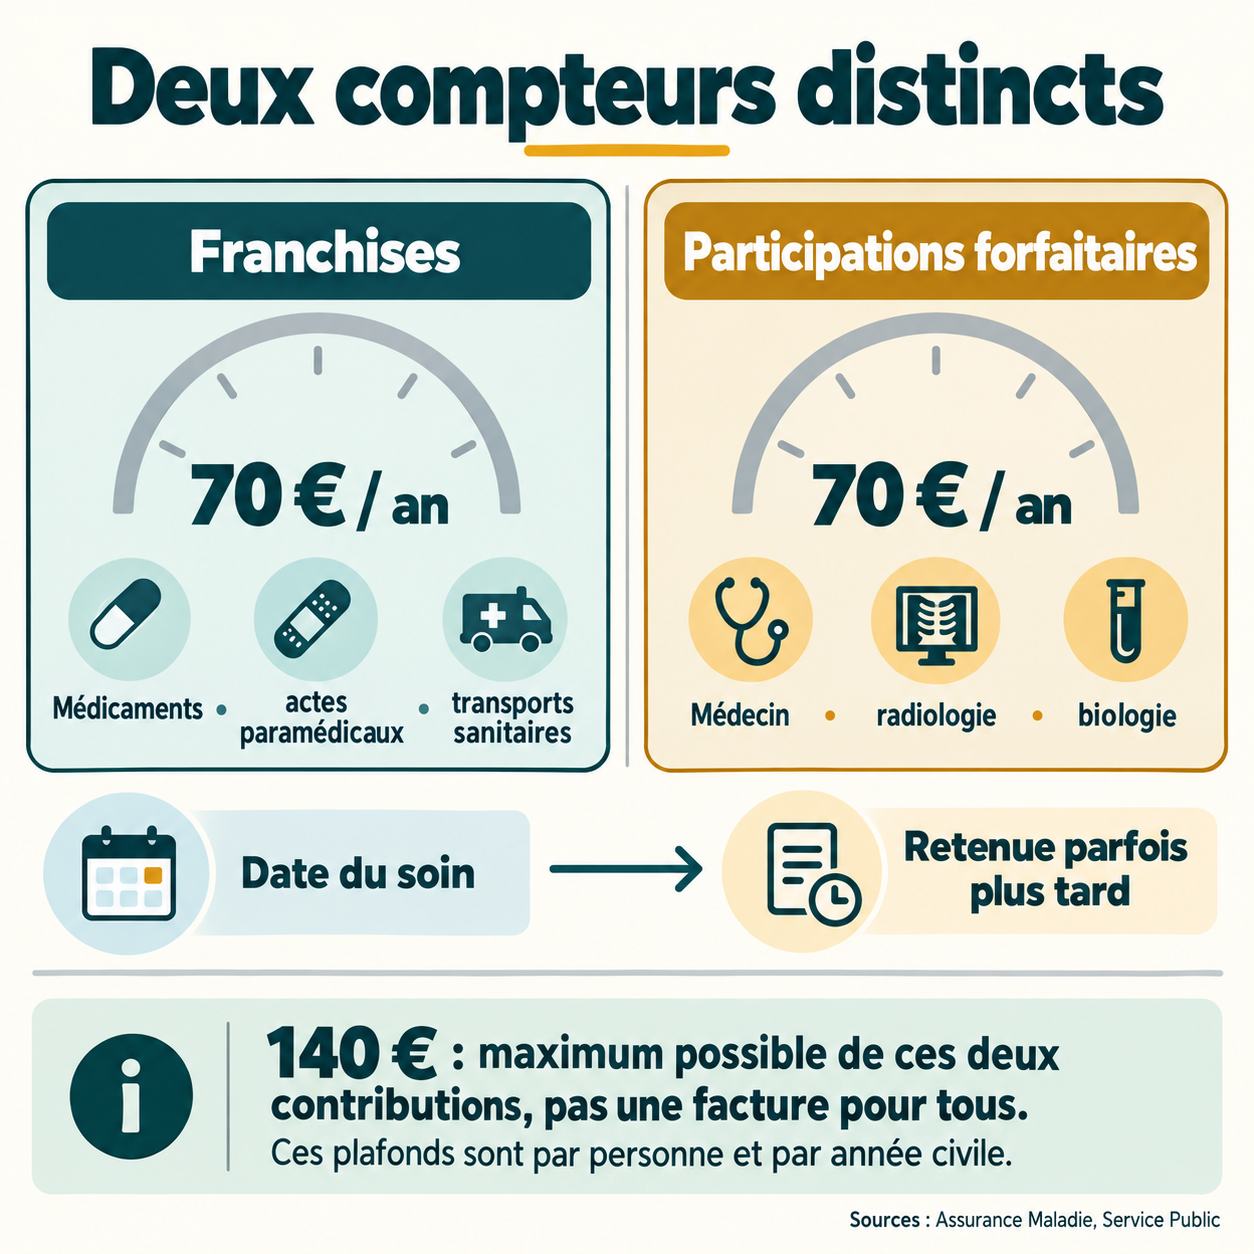
La franchise médicale et la participation forfaitaire ne désignent pas la même contribution. Chacune possède son plafond annuel de 70 euros par personne. Les 140 euros souvent cités correspondent au maximum possible de ces deux compteurs réunis, pas à une somme réclamée automatiquement à chaque assuré. Les montants par boîte, acte ou trajet n’ont pas augmenté avec ces plafonds. [3]
Pour ranger une ligne de relevé dans le bon compteur, c’est la nature de la dépense qui compte :
- Franchise médicale : 1 euro par boîte de médicament remboursée, 1 euro par acte paramédical, par exemple chez un kinésithérapeute, et 4 euros par transport sanitaire concerné.
- Participation forfaitaire : 2 euros pour une consultation ou un acte réalisé par un médecin, un examen radiologique ou un acte de biologie médicale. [1, 2]
Atteindre le plafond des franchises n’arrête donc pas les participations forfaitaires si leur propre plafond n’est pas atteint. Inversement, une personne qui a peu de dépenses concernées ne paie que les contributions effectivement dues. Et ces deux plafonds ne limitent pas tous les frais de santé : dépassements d’honoraires et autres sommes non remboursées relèvent d’autres règles.
Le tiers payant décale la récupération, il ne l’efface pas
Lorsque vous avancez les frais, la contribution est normalement déduite du remboursement correspondant. Avec le tiers payant, vous n’avancez pas la part prise en charge par l’Assurance Maladie. La caisse doit alors récupérer la franchise ou la participation plus tard, sur un autre remboursement ou versement. [1, 2]
Une retenue liée à un médicament peut ainsi apparaître au moment du remboursement d’une consultation. Le rapprochement visible sur le relevé ne signifie pas que le médecin a facturé davantage, ni que cette consultation supporte à elle seule toutes les déductions. La date du versement et celle du soin à l’origine de la retenue peuvent être différentes.
Cette distinction se situe après une autre question : le soin ou le médicament ouvre-t-il droit au remboursement ? Une prescription ne suffit pas toujours à répondre à cette première étape. Les retenues, elles, expliquent pourquoi le versement reçu peut être inférieur à la prise en charge attendue.
Comprendre pourquoi une ordonnance ne suffit pas toujours à ouvrir le droit au remboursement de ces médicaments.
MagPatients
Sur le relevé, repartir du soin plutôt que du virement
Ameli précise que les relevés, disponibles dans le compte ou adressés par courrier, indiquent la date et la nature de l’acte auquel se rapporte une participation. Pour les franchises, ils précisent aussi le bénéficiaire et le montant prélevé. Ces indications permettent de ne pas confondre le soin récent avec une contribution plus ancienne. [1, 2]
Pour comprendre une déduction qui surprend, la lecture peut se faire dans cet ordre :
- Identifier la contribution : franchise ou participation forfaitaire, sans les additionner dans un compteur unique.
- Retrouver la date du soin et la personne concernée : un remboursement peut servir à récupérer une somme due pour vous-même ou un ayant droit.
- Rapprocher les relevés : conserver ensemble les lignes du soin et celles de la récupération, même si elles apparaissent à des moments différents.
Les plafonds annuels concernent l’année civile, du 1er janvier au 31 décembre. Additionner uniquement les retenues visibles sur les virements d’une même année peut donc donner une lecture trompeuse si certaines correspondent à des soins plus anciens. Si le détail reste ambigu, demander à la caisse à quels actes et à quelles années les sommes se rapportent est plus utile que de comparer seulement le total reçu à 70 ou 140 euros.
Pourquoi un avis de sommes à payer peut dépasser le plafond annuel
Si tous vos soins passent en tiers payant et qu’aucun remboursement ne permet la récupération, la caisse peut vous adresser un avis de sommes à payer. Il indique comment régler directement les franchises et participations dues à l’Assurance Maladie. Il ne s’agit pas nécessairement d’une nouvelle facture du professionnel consulté. [1, 2]
Ameli indique que cet avis peut porter sur des sommes dues au cours des cinq années précédentes. Son montant peut donc dépasser un plafond annuel parce qu’il réunit plusieurs années. Cela ne signifie pas que le plafond d’une seule année a été supprimé. Pour comprendre le montant demandé, il faut retrouver la répartition par année et par contribution, avec les plafonds applicables aux périodes concernées, plutôt qu’appliquer les seuils actuels indistinctement à tout le passé.
Une ALD ou une mutuelle ne supprime pas forcément la retenue
Être en affection de longue durée, même avec des soins pris en charge à 100 % au titre de cette ALD, ne dispense pas en soi de ces contributions. Les contrats de complémentaire santé dits responsables ne remboursent pas les franchises et participations : leur présence sur un relevé n’est donc pas, à elle seule, la preuve d’un oubli de la mutuelle. [1, 2, 4]
Des exonérations existent notamment pour les moins de 18 ans, les bénéficiaires de la complémentaire santé solidaire ou de l’aide médicale de l’État, ainsi que pendant la grossesse à partir du premier jour du sixième mois et jusqu’au douzième jour après l’accouchement. Si une retenue semble concerner une période où vous étiez exonéré, la date du soin et le bénéficiaire indiqués sur le relevé sont les éléments à transmettre à votre caisse pour obtenir une explication. [1, 2]
Sources
[1] Assurance Maladie — La franchise médicale, 29 septembre 2026.
https://www.ameli.fr/assure/remboursements/reste-charge/franchise-medicale
[2] Assurance Maladie — La participation forfaitaire de 2 €, 29 septembre 2026.
https://www.ameli.fr/assure/remboursements/reste-charge/participation-forfaitaire-2-euros
[3] Service Public — Les plafonds annuels des franchises médicales et participations forfaitaires augmentent dès le 1er octobre 2026, 16 septembre 2026.
https://www.service-public.gouv.fr/particuliers/actualites/A17166
[4] Service Public — Complémentaire santé (mutuelle), 1er octobre 2026.
https://www.service-public.gouv.fr/particuliers/vosdroits/F20314