Assurance pharmacie : ce que votre contrat ne couvre pas

Sommaire
Votre contrat multirisque généraliste ne couvre pas l’essentiel des risques propres à une pharmacie : la perte d’exploitation sans dommage matériel, les robots, la chaîne du froid ou les cyberattaques. Les incendies de l’été 2026 l’ont cruellement montré, et la FSPF vous invite à relire vos garanties.
Votre assurance officine est peut-être bien plus fragile que vous ne le croyez
Après les incendies de l’été 2026, la FSPF a donné l’alerte : dans plusieurs pharmacies, la perte d’exploitation n’a pas été compensée.
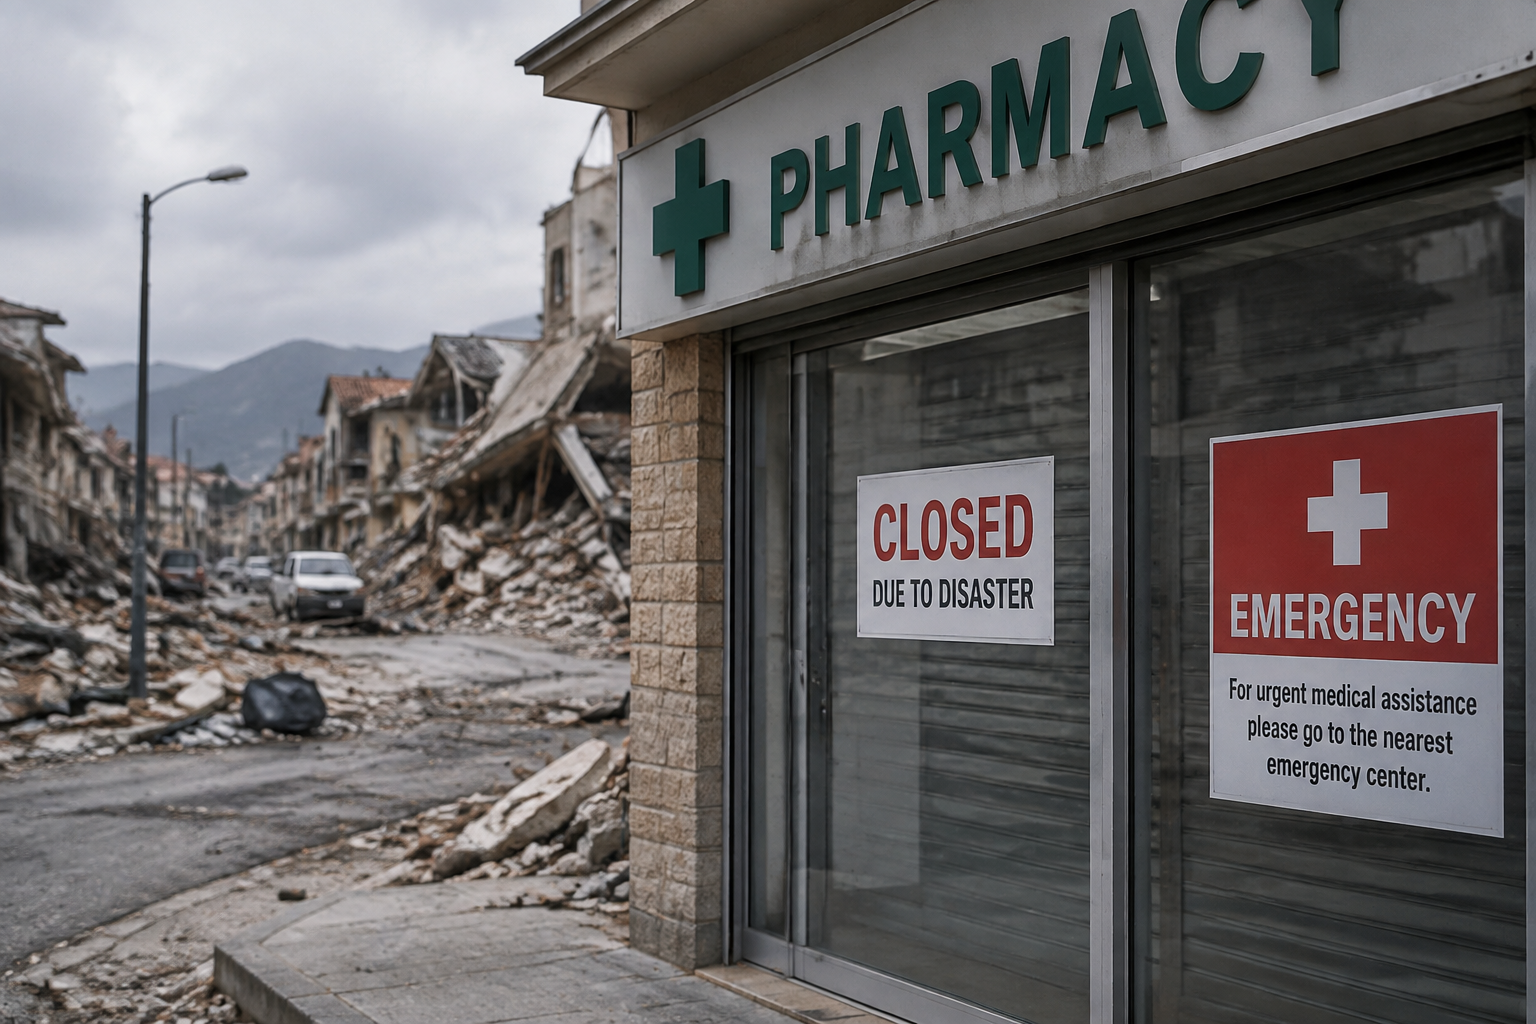
À Andernos-les-Bains, le même scénario s’est joué. Des entreprises évacuées n’ont rien reçu : leur local se situait à plus de 300 mètres du sinistre. La clause limite l’indemnisation aux dommages matériels proches.
Ce qui vaut pour elles vaut pour votre officine. Un contrat générique de commerce ne couvre ni la chaîne du froid, ni la responsabilité civile pharmaceutique. La cyber reste souvent une option à négocier.
Et la période d’indemnisation est souvent plafonnée à 12 mois, trop court pour rouvrir après un gros sinistre.
Pourtant, cette assurance coûte entre 700 et 3 500 € HT par an. Autant vérifier vos garanties.
- Pertes d’exploitation sans dommage matériel, la faille d’Andernos.
- Chaîne du froid : une panne de frigo détruit votre stock.
- Bris de machine, pour les robots et automates.
- Cyber, trop souvent absente du contrat de base.
Perte d’exploitation : pourquoi vous n’êtes sans doute pas couvert comme vous le pensez
La perte d’exploitation reste une option dans votre multirisque officine. Elle reconstitue pourtant votre marge brute et vos frais fixes comme une installation provisoire.
Mais sa durée laisse souvent peu de marge : 12 mois dans les contrats de base, là où une réouverture en exige 24.
La parade passe par des extensions ciblées. Generali, par exemple, prend en charge la perte d’exploitation si une maison de soin partenaire ferme pour sinistre.
Vérifiez la mention « sans dommage matériel » dans votre contrat. Sans elle, demandez un devis avec extension et 24 mois.
Ce que votre multirisque ne couvre pas (et qui peut vous ruiner)
La multirisque n’est pas obligatoire, mais la responsabilité civile professionnelle, elle, l’est depuis 2010. Et un contrat générique de commerce ne couvre ni la chaîne du froid, ni la RC pharmaceutique : c’est là que les vrais coûts se cachent.
Trois garanties font la différence. La chaîne du froid protège vos vaccins, le bris de machine couvre une panne d’automate, et la valeur à neuf évite la décote. Sans elles, un incident simple laisse des milliers d’euros à votre charge.
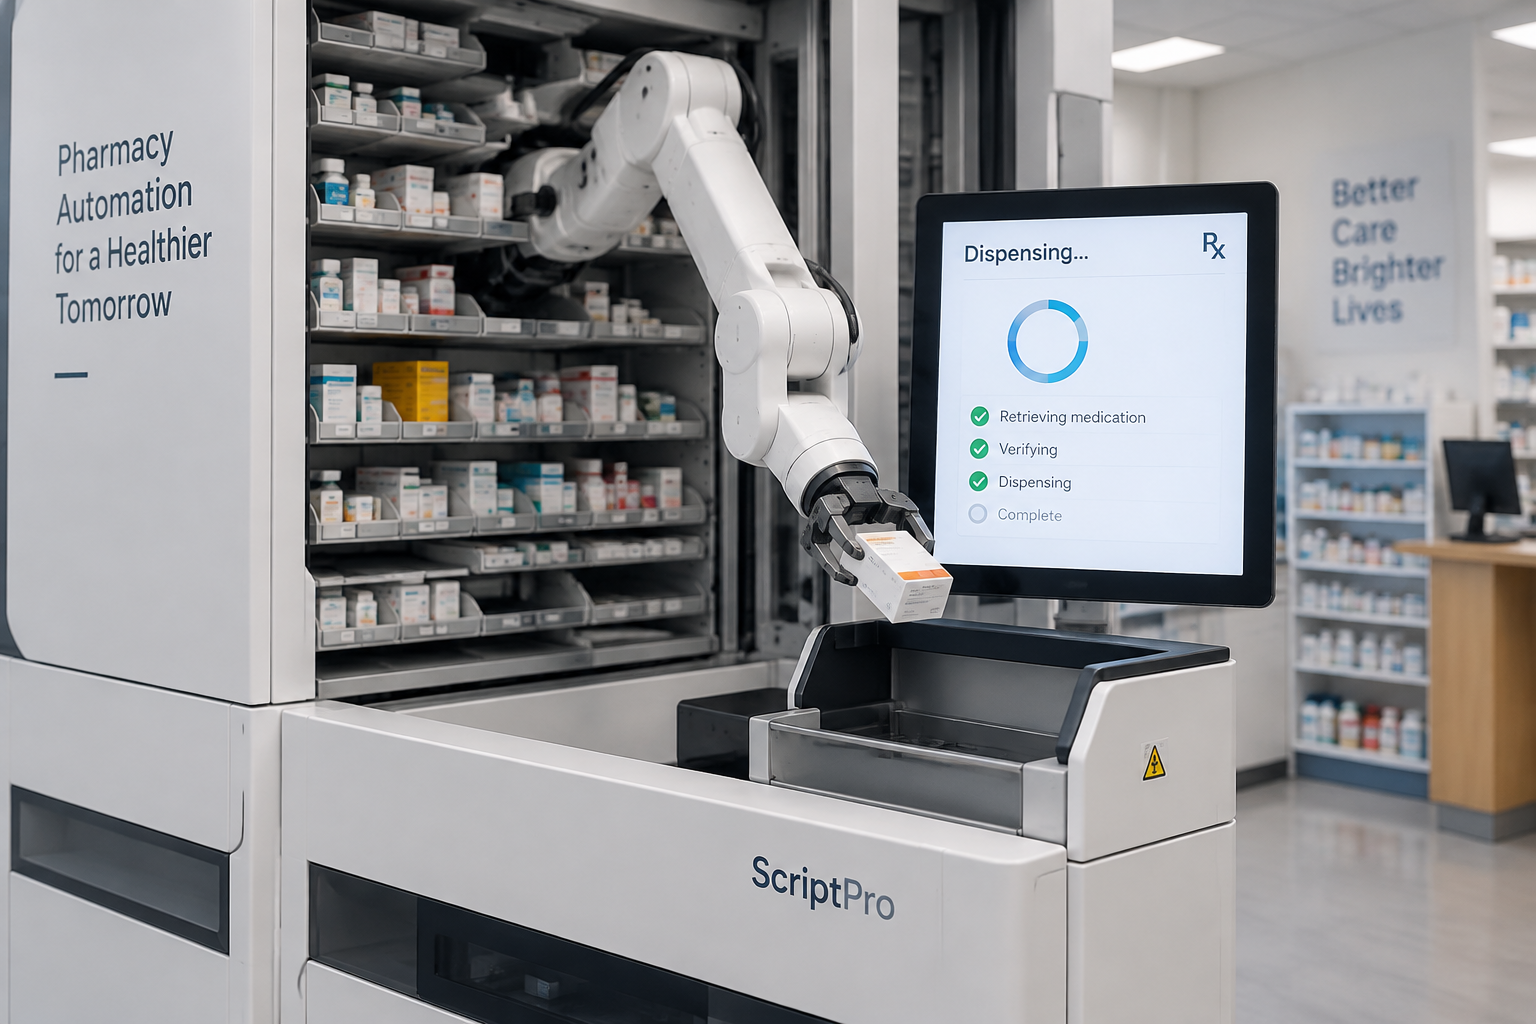
- Chaîne du froid avec plafond adapté à votre stock
- Bris de machine pour les automates et robots
- Garantie cyber si le robot est connecté
- Valeur à neuf pendant la durée du crédit ou du leasing
- Perte d’exploitation en cas d’immobilisation du robot
L’angle mort, c’est le robot : non déclaré, il laisse 40 000 à 60 000 € d’indemnisation en moins.
Les clauses qui font sauter votre indemnisation (même avec un contrat complet)
Votre contrat promet d’indemniser, mais plusieurs conditions peuvent le vider. Les assureurs imposent des exigences de prévention : alarme, télésurveillance, enregistreurs de température, conformité électrique. Si elles ne sont pas respectées, la garantie saute.
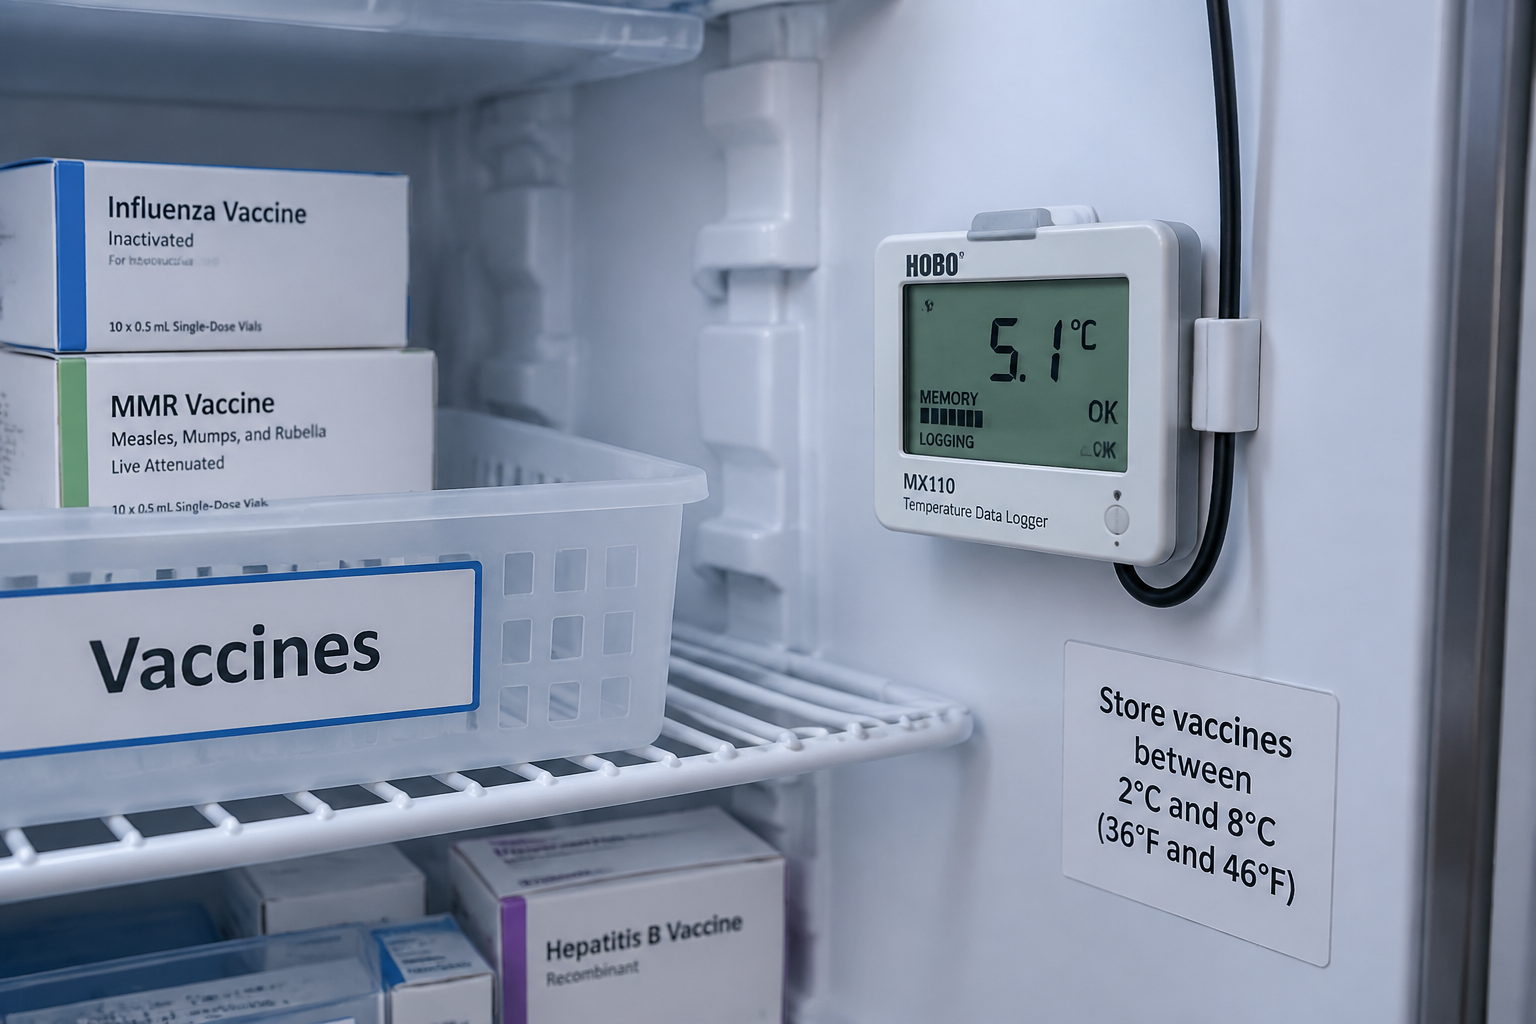
Voici les points à vérifier sans tarder :
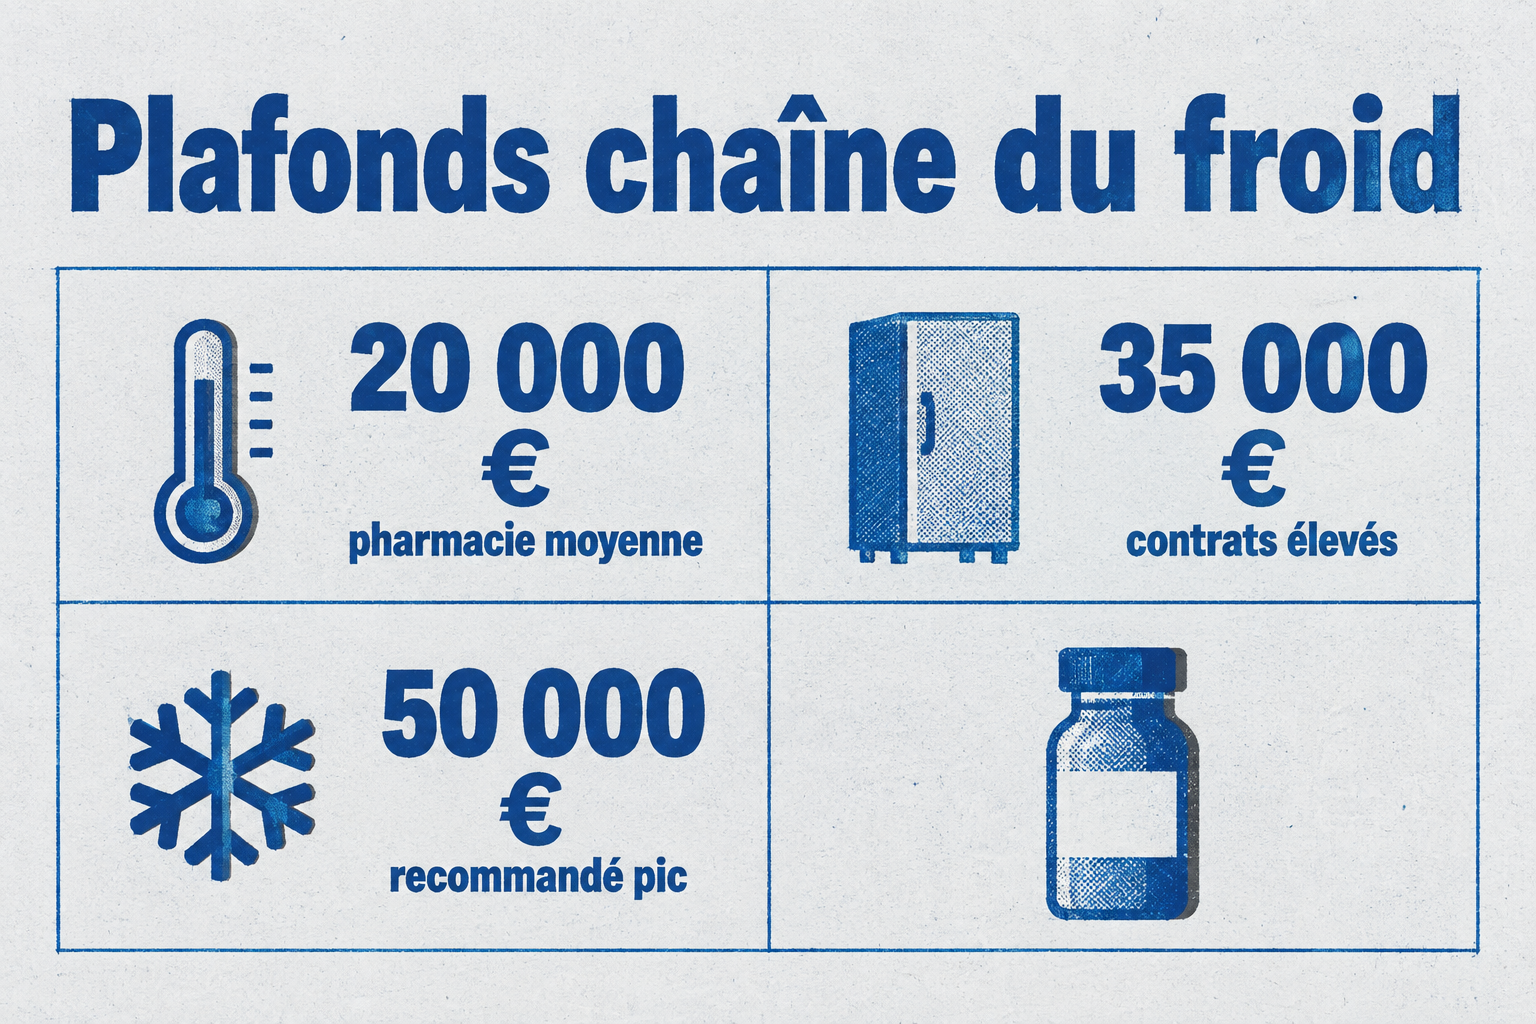
- Plafond de la chaîne du froid d’au moins 50 000 € pour couvrir le stock de vaccins en pic de saison.
- Exclusions classiques : locaux d’habitation, bâtiments mal entretenus, véhicules, fait intentionnel.
Et depuis janvier 2026, des assureurs retirent la couverture IA de leurs polices. Relisez votre RC Pro : une clause d’exclusion peut s’appliquer à vos outils d’aide à la décision.
Combien coûte vraiment une assurance pharmacie en 2026 ?
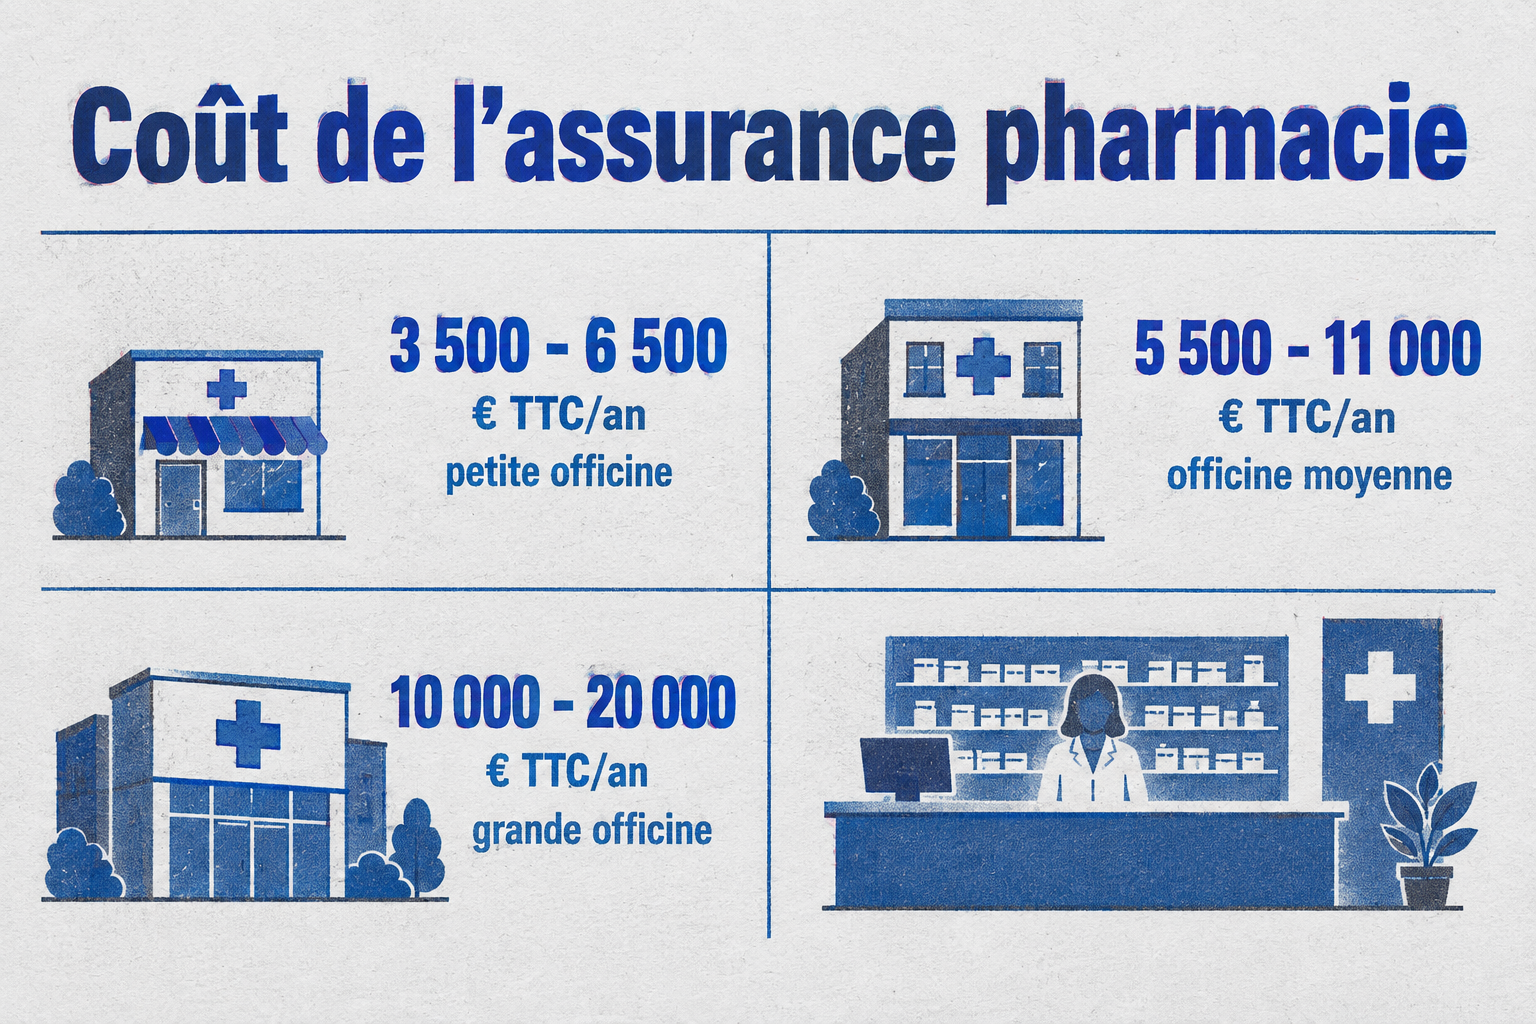
Le budget varie dans un rapport de un à vingt : comptez de 3 500 € HT pour une petite officine de quartier à 20 000 € HT pour les plus exposées ou les mieux équipées.
| Profil | Montant |
|---|---|
| Petite officine (1 à 1,5 M€) | 3 500 à 6 500 € |
| Officine moyenne (1,5 à 3 M€) | 5 500 à 11 000 € |
| Grande officine ou centre commercial (+3 M€) | 10 000 à 20 000 € |
Le chiffre d’affaires reste le principal critère, mais d’autres facteurs font bouger la note : localisation, valeur des stocks, niveau de protection, sinistralité passée avec un bonus-malus allant jusqu’à ± 40 %.
Les offres qui existent vraiment pour les pharmacies (et ce qui les change)
Sur le papier, les multirisques officine se ressemblent. Mais comparez plafonds et franchises : les écarts se creusent. La CMMA, avec son Intégrale, affiche des plafonds 2 à 5 fois supérieurs à l’Équilibre.
| Assureur | Garanties clés | Plafond | Franchise |
|---|---|---|---|
| CMMA Intégrale | Produits réfrigérés, robots, valeur à neuf | 2 à 5 fois supérieure à Équilibre | Possible de l’éviter |
| FSPF-MADP | Dommages, RC pro, cyber | Variable selon formule | Standard ou Premium |
| Matmut Caducée | Pertes d’exploitation par praticien | 100 000 € par praticien | Non précisée |
Pour les officines équipées d’un robot, ASSUDIRE sort du lot avec bris de machine, cyber et protection juridique incluses. Le MMA PRO-PME, lui, plafonne les frais supplémentaires à 12 mois.
Réponse courtePour une officine robotisée, l’offre ASSUDIRE couvre bris de machine et cyber, là où un contrat générique vous laisse à découvert.
Comment muscler votre contrat : les vérifications à faire dès maintenant
Sous-déclarer votre stock a un effet immédiat : la règle proportionnelle s’applique et réduit votre indemnité dans les mêmes proportions. Vérifiez la valeur déclarée dès aujourd’hui, c’est le premier levier à actionner.
Quatre garanties méritent une vérification ciblée dans votre multirisque :
- Chaîne du froid : ajustez le plafond à la valeur réelle de votre stock de vaccins, 50 000 € minimum en pic de saison.
- Bris de machine : sans cette garantie, une panne de robot vous coûte 15 000 à 50 000 € non couverts.
- Cyber : elle rembourse la remise en état et, selon le contrat, la perte d’exploitation qui suit.
- Plafonds par type de dommage : vérifiez les sous-plafonds pour thermosensibles, vitrine, numéraires et automates.
La chaîne du froid, en particulier, se calibre sur votre stock réel : un plafond trop bas vous laisse avec des vaccins détruits et une facture à votre charge. Et si votre contrat exige une alarme ou des enregistreurs de température, leur absence peut tout simplement annuler l’indemnisation.
- Listez vos obligations contractuelles (alarme, télésurveillance, enregistreurs) et vérifiez que tout est en place
- Comparez chaque plafond avec la valeur réelle de vos équipements et stocks
- Demandez un avenant si un point ne correspond plus à votre activité
Incendies 2026 : ce que la FSPF a obtenu et ce que vous pouvez toucher
La FSPF a saisi Matignon après les incendies de l’été. Sa lecture est sans appel : dans un certain nombre de cas, la perte d’exploitation n’était pas compensée par les contrats.
En attendant que les garanties s’améliorent, des dispositifs sont disponibles immédiatement. Le syndicat en a actualisé la liste le 2 septembre 2026, et vous pouvez en bénéficier dès maintenant.
Concrètement, contactez l’Urssaf au 3957 pour les délais de paiement et la suppression des pénalités, et déposez votre demande d’activité partielle dans les 30 jours. L’aide de l’État compense intégralement la différence entre ce que vous versez et ce que vous recevez.
Relisez dès maintenant votre contrat multirisque et comparez-le point par point aux garanties évoquées : perte d’exploitation à 24 mois, chaîne du froid, robots, cyber. Si des lacunes apparaissent, demandez un avenant à votre assureur avant le prochain sinistre.